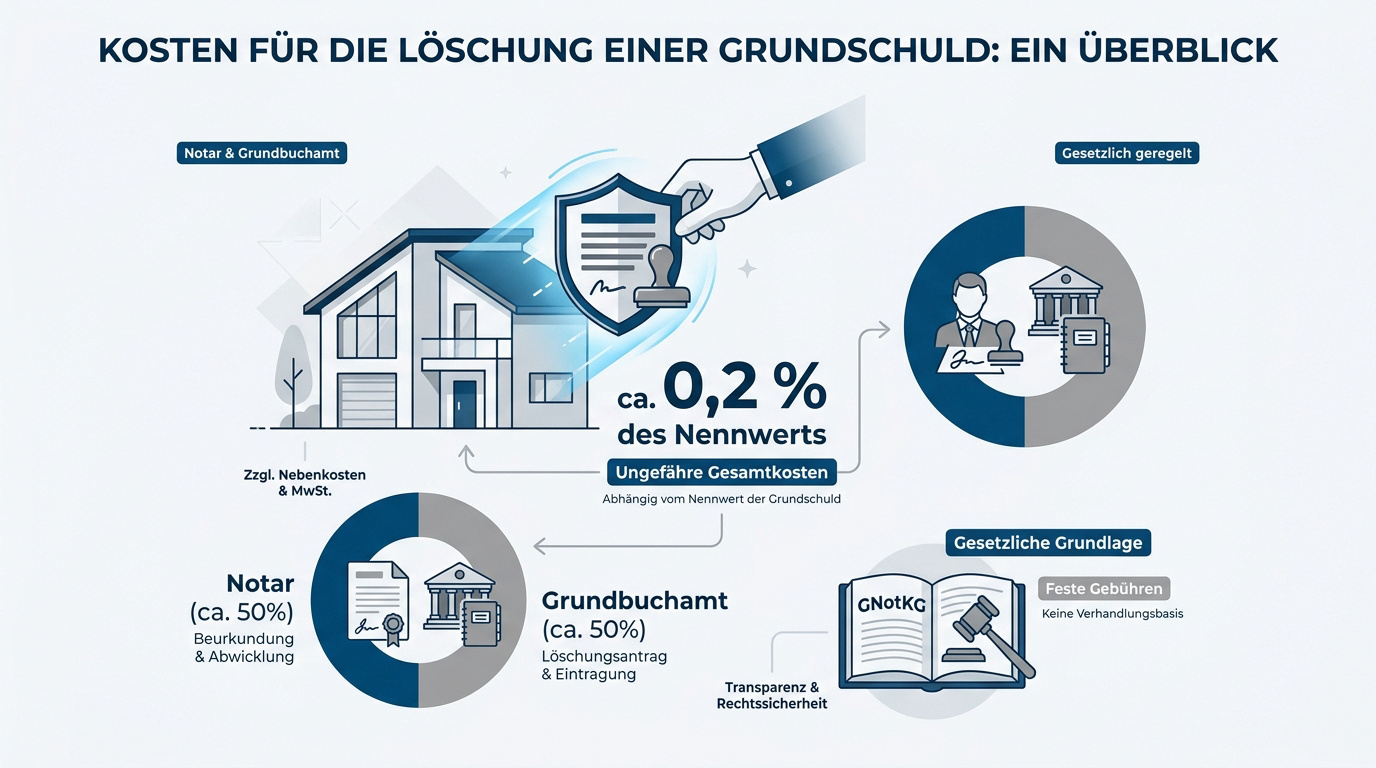
Die Löschung einer Grundschuld schlägt üblicherweise mit etwa 0,2 Prozent des eingetragenen Nennwerts zu Buche, eine Summe, die sich Notar und Grundbuchamt zu gleichen Teilen teilen. Bei einem Volumen von 200.000 Euro müssen Sie also mit rund 435 Euro kalkulieren, unabhängig davon, wie weit Ihr Darlehen bereits getilgt ist.
Viele Eigentümer unterschätzen diese bürokratische Hürde beim Immobilienverkauf oder nach der letzten Kreditrate. In diesem Artikel erfahren Sie präzise, wie sich die kosten für löschung einer grundschuld zusammensetzen und wann es strategisch klüger sein kann, den Eintrag einfach im Register stehen zu lassen. Wir bringen Licht in das Gebührendickicht des GNotKG.
Kosten für Löschung einer Grundschuld: Die finanzielle Realität
Die Löschung einer Grundschuld kostet etwa 0,2 % des Nennwerts, hälftig geteilt zwischen Notar und Grundbuchamt gemäß GNotKG. Bei 100.000 Euro fallen rund 200 Euro Gebühren an, zuzüglich Auslagen und Mehrwertsteuer für die notarielle Beglaubigung.
Bevor Sie diesen formalen Schritt einleiten, sollten Sie die Gebührenpositionen auf Ihrer Abrechnung genau prüfen.
Aufschlüsselung der Notar- und Grundbuchamtsgebühren
Die Kostenverteilung folgt einem klaren Prinzip. Der Notar erhält Gebühren für die Beglaubigung. Das Grundbuchamt stellt die Eintragung der Löschung in Rechnung.
Beide Institutionen berechnen jeweils etwa 0,1 Prozent des Grundschuldwerts. Zusammen ergibt dies die übliche Belastung von 0,2 Prozent.
Diese Sätze sind gesetzlich festgeschrieben. Verhandlungen über den Preis sind ausgeschlossen. Jeder Notar rechnet nach derselben Tabelle ab.
Die gesetzliche Bindung an das GNotKG
Das GNotKG bildet die verbindliche Rechtsgrundlage für alle Gebühren. Es verhindert willkürliche Preisgestaltungen. So bleibt der Zugang zu Rechtsdienstleistungen bezahlbar.
Fixe Tabellen sorgen für soziale Gerechtigkeit. Kleine Kredite werden nicht überproportional belastet. Der Gesetzgeber garantiert so Transparenz im Verfahren.
Rechnen Sie zusätzlich mit Nebenkosten. Porto und Kopien fallen oft an. Die Mehrwertsteuer kommt auf die Notargebühren oben drauf.
Der Nennbetrag als Dreh- und Angelpunkt der Gebühren
Nachdem wir die rechtlichen Grundlagen geklärt haben, schauen wir uns an, welche Summe eigentlich die Basis für diese Rechnungen bildet.
Irrtum Restschuld: Warum der eingetragene Betrag zählt
Viele Eigentümer verwechseln die Restschuld mit der Grundschuld. Die Bank berechnet Zinsen auf das Darlehen. Die Gebühren beziehen sich aber nur auf den Eintrag.
Tilgungsfortschritte mindern Ihre Kosten leider nicht. Auch wenn nur noch ein Euro offen ist, zählt der volle Nennwert. Das Grundbuch kennt nur die ursprüngliche Summe.
Die Gebührenlogik basiert rein auf dem Haftungsumfang. Der Nennwert bestimmt das wirtschaftliche Risiko der Beurkundung. Höhere Summen bedeuten mehr Verantwortung für den Notar. Daher bleibt der volle Betrag maßgeblich.
Konkrete Rechenbeispiele für verschiedene Grundschuldwerte
Bei einer Grundschuld von 100.000 Euro zahlen Sie circa 200 Euro. Das beinhaltet Notar und Amt. Es ist ein guter Richtwert für Kalkulationen.
Steigt der Wert auf 200.000 Euro, verdoppeln sich die Kosten nicht exakt. Die Gebührenkurve verläuft degressiv. Sie landen dann bei etwa 350 bis 400 Euro Gesamtkosten. Das entlastet Besitzer teurerer Immobilien ein wenig.
| Grundschuldbetrag | Notargebühr (ca.) | Grundbuchamt (ca.) | Gesamtkosten (geschätzt) |
|---|---|---|---|
| 50.000 € | 82 € | 82 € | 164 € |
| 100.000 € | 136 € | 136 € | 272 € |
| 200.000 € | 217 € | 217 € | 434 € |
| 300.000 € | 292 € | 292 € | 584 € |
| 500.000 € | 442 € | 442 € | 884 € |
| Hinweis | Werte in Euro basierend auf GNotKG Tabellen (zzgl. Auslagen/MwSt) | ||
Der bürokratische Fahrplan zur lastenfreien Immobilie
Die Kosten sind nun bekannt, doch wie sieht der praktische Weg zur Löschung eigentlich aus?
Die Löschungsbewilligung der Bank anfordern
Sobald das Darlehen getilgt ist, haben Sie einen Rechtsanspruch. Die Bank muss die Löschungsbewilligung erteilen. Fordern Sie dieses Dokument aktiv bei Ihrem Berater an.
Banken dürfen für die Ausstellung der Löschungsbewilligung keine Kosten berechnen. Es handelt sich um eine vertragliche Pflicht nach der Kreditrückzahlung.
Wichtig ist, dass Banken hierfür keine Gebühren verlangen dürfen. Die Ausstellung gehört zu ihren vertraglichen Pflichten. Urteile bestätigen diesen kostenfreien Service für Kunden. Lassen Sie sich nicht durch Bearbeitungspauschalen täuschen.
Das Dokument muss öffentlich beglaubigt sein. Meist unterschreibt die Bank vor ihrem eigenen Notar. Erst dann ist das Papier für das Amt gültig.
Die hoheitliche Aufgabe und Unparteilichkeit des Notars
Der Notar agiert als neutraler Träger eines öffentlichen Amtes. Er prüft die Identität der Beteiligten sorgfältig. Das schützt vor Missbrauch und Fehlern im Grundbuch.
Ohne seine Beglaubigung nimmt das Grundbuchamt keine Änderungen vor. Er fungiert als notwendige Schnittstelle zum Staat. Sein Siegel bestätigt die Echtheit der Anträge. Dies sichert die hohe Qualität deutscher Immobilienregister dauerhaft ab.
Bei Fragen zur Abwicklung hilft Ihnen das Team von Be Home Immobilien gerne weiter. Experten begleiten Sie sicher durch den Prozess. Vertrauen Sie auf professionelle Unterstützung beim Immobilienmanagement.
Schritt-für-Schritt-Ablauf des Löschungsverfahrens
Zuerst senden Sie die Bewilligung zum Notar. Dieser erstellt den formellen Löschungsantrag für Sie. Dann leitet er alles an das zuständige Amt weiter.
- 1. Erhalt der Löschungsbewilligung
- 2. Notartermin zur Unterschrift
- 3. Weiterleitung ans Grundbuchamt
- 4. Prüfung durch den Rechtspfleger
- 5. Vollzug der Löschung
Rechnen Sie mit einigen Wochen Bearbeitungszeit. Behörden arbeiten unterschiedlich schnell. Am Ende erhalten Sie einen aktuellen Grundbuchauszug als Bestätigung.
Löschen oder behalten: Lohnt sich die Eigentümergrundschuld?
Doch ist die Löschung immer der klügste Schritt? Manchmal ist es besser, die Last einfach stehen zu lassen.
Wirtschaftliche Vorteile einer Eigentümergrundschuld
Eine bestehende Grundschuld dient als Sicherheit für neue Kredite. Planen Sie eine Modernisierung oder Solaranlage? Dann nutzen Sie den alten Eintrag einfach wieder.
Sie sparen dadurch die Kosten für eine komplette Neueintragung. Das sind oft mehrere hundert oder tausend Euro. Die Reaktivierung ist deutlich günstiger als der bürokratische Neubeginn. Es lohnt sich, hier strategisch und langfristig zu denken.
Ein leeres Grundbuch wirkt zwar beruhigend. Doch ökonomisch gesehen ist die Flexibilität oft wertvoller. Wägen Sie Ihr Sicherheitsbedürfnis gegen die Ersparnis ab.
Abtretung statt Löschung bei Anschlussfinanzierung
Wechseln Sie die Bank für die Anschlussfinanzierung? Dann ist eine Abtretung meist die beste Wahl. Die alte Bank überträgt die Rechte direkt.
Die Kostenersparnis gegenüber einer Löschung ist massiv. Sie vermeiden doppelte Gebühren beim Notar und Grundbuchamt. Der Prozess läuft fast vollständig zwischen den beteiligten Instituten ab. Das spart Ihnen Zeit, Geld und unnötigen Papierkram.
Wer clever plant, achtet bereits beim Hauskauf auf die Schlüsselübergabe und alle damit verbundenen Formalitäten. Die Abtretung ist ein eleganter Weg, um finanzielle Ressourcen zu schonen. So bleibt am Ende mehr Kapital für Ihr eigentliches Zuhause übrig.
Briefgrundschuld und das Risiko des Dokumentenverlusts
Ein besonderes Augenmerk gilt der Form der Grundschuld, da Dokumente hier eine zentrale Rolle spielen.
Unterschiede zwischen Buch- und Briefgrundschuld
Die Buchgrundschuld existiert nur als Eintrag im Register. Die Briefgrundschuld ist dagegen ein physisches Wertpapier. Dieses Dokument verkörpert das Recht an der Immobilie.
Briefe lassen sich ohne Notar an Dritte übertragen. Das macht sie für Banken sehr flexibel handelbar. Allerdings ist die Erstellung im Vergleich zur Buchgrundschuld etwas teurer. Man zahlt eine zusätzliche Gebühr für die Ausfertigung des Briefes.
Zur Löschung müssen Sie den Brief zwingend vorlegen. Ohne das Originaldokument sperrt sich das Grundbuchamt. Die Sicherheit hat in diesem Fall ihren Preis.
Das teure Aufgebotsverfahren bei Briefverlust
Ein verlorener Grundschuldbrief ist ein echtes Problem. Sie können die Löschung dann nicht einfach beantragen. Ein gerichtliches Aufgebotsverfahren wird nun zwingend notwendig.
Der Verlust des physischen Briefes löst ein gerichtliches Aufgebotsverfahren aus. Dies dauert viele Monate und verursacht Kosten, die weit über die regulären kosten für löschung einer grundschuld hinausgehen.
Dieser Prozess dauert oft viele Monate lang. Das Gericht sucht öffentlich nach dem verschollenen Dokument. Erst nach Ablauf der Fristen wird der Brief für kraftlos erklärt. Das blockiert jegliche Verfügung über das Grundstück massiv.
Die Kosten für Anwalt und Gericht sind hoch. Sie übersteigen die normalen Löschungsgebühren um ein Vielfaches. Bewahren Sie den Brief daher immer sicher auf.
Kostenverteilung beim Verkauf und steuerliche Relevanz
Abschließend klären wir, wer beim Immobilienverkauf die Zeche zahlt und was das Finanzamt dazu sagt.
Vertragliche Gestaltung der Löschungskosten im Kaufvertrag
Üblicherweise trägt der Verkäufer die Kosten der Löschung. Er muss dem Käufer ein lastenfreies Grundstück übergeben. So steht es meist standardmäßig in den Verträgen.
Der Käufer möchte keine alten Schulden übernehmen. Die Lastenfreiheit ist eine wesentliche Voraussetzung für die Kaufpreiszahlung. Dennoch können Sie im Notarvertrag individuelle Absprachen treffen. Manchmal übernimmt der Käufer die Kosten gegen einen Preisnachlass.
- Prüfung der Lastenfreiheit
- Vereinbarung zur Kostenübernahme
- Abwicklung über Notaranderkonto
Steuerliche Absetzbarkeit und Sonderfälle im Erbfall
Vermieten Sie Ihre Immobilie gewerblich oder privat? Dann sind die Löschungskosten oft als Werbungskosten absetzbar. Das mindert Ihre Steuerlast beim Finanzamt deutlich.
Im Erbfall gehen alle Rechte und Pflichten über. Die Erben müssen sich um die Grundbuchberichtigung kümmern. Innerhalb von zwei Jahren ist dies oft gebührenfrei möglich. Nutzen Sie dieses Zeitfenster, um unnötige Kosten zu vermeiden.
Wenn Sie über gemeinsam wohnen 50 plus nachdenken, sollten Sie solche Details frühzeitig klären. Ein sauberes Grundbuch ist Gold wert. Das spart später Zeit und Nerven.
Die Löschung einer Grundschuld kostet Sie etwa 0,4 % des Nennwerts, verteilt auf Notar und Grundbuchamt nach GNotKG. Fordern Sie jetzt Ihre kostenlose Löschungsbewilligung an, um Ihre Immobilie lastenfrei zu stellen oder strategisch für künftige Kredite vorzubereiten. Sichern Sie sich heute Ihre finanzielle Freiheit und volle Flexibilität!