
In Deutschland liegt der steuerliche Freibetrag für Schenkungen von Eltern an ihre Kinder bei beachtlichen 400.000 Euro pro Elternteil. Dennoch zögern viele Eigentümer, was oft zu einer unnötig hohen Steuerlast führt, da diese Freibeträge alle zehn Jahre vollständig neu ausgeschöpft werden können. Wer sein Haus überschreiben an nur ein Kind möchte, sieht sich jedoch schnell mit der Angst vor familiären Zerwürfnissen oder dem Zugriff des Sozialamts konfrontiert.
Dieser Artikel zeigt Ihnen, wie Sie die Übertragung rechtssicher gestalten, Ihre eigene Absicherung durch Nießbrauch garantieren und Pflichtteilsansprüche von Geschwistern effektiv minimieren. Wir machen den Punkt für Ihre strategische Nachlassplanung.
Haus überschreiben an nur ein Kind: Die rechtliche Architektur der Schenkung
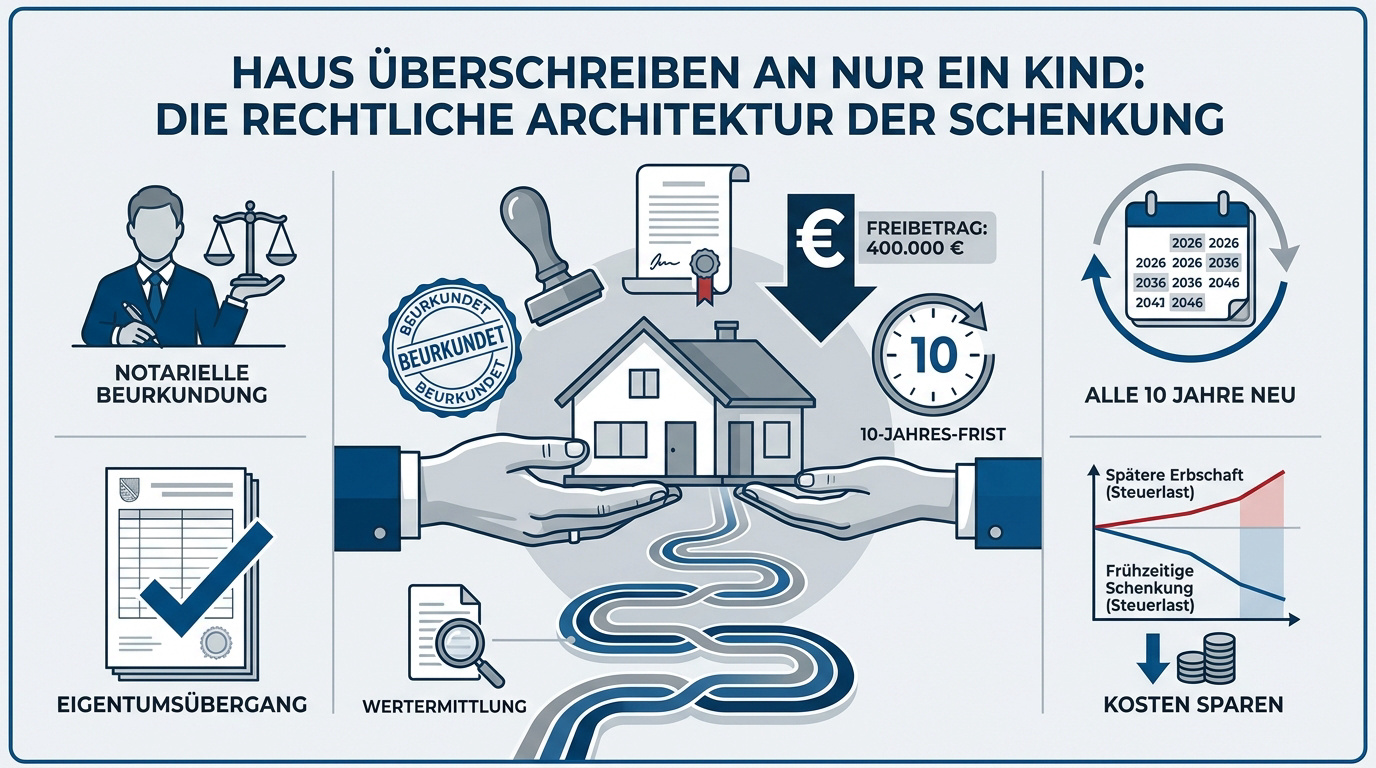
Die Immobilienübertragung zu Lebzeiten nutzt Freibeträge von 400.000 Euro pro Elternteil, erfordert eine notarielle Beurkundung gemäß Paragraph 311b BGB und startet die zehnjährige Abschmelzungsfrist für Pflichtteilsergänzungsansprüche, was eine präzise Wertermittlung und rechtssichere Vertragsgestaltung unumgänglich macht.
Nachdem wir die grundlegenden steuerlichen Rahmenbedingungen betrachtet haben, stellt sich die Frage nach der formalen Umsetzung, da der Gesetzgeber hier keinen Spielraum für informelle Absprachen lässt.
Notarielle Beurkundung und der Zwang zur Form
Die notarielle Beurkundung gemäß Paragraph 311b BGB ist zwingend erforderlich; ohne Notar ist der Schenkungsvertrag rechtlich nichtig und entfaltet keinerlei Wirkung.
Das Bürgerliche Gesetzbuch schreibt die notarielle Beurkundung für Immobilienübertragungen strikt vor. Ohne einen Notar ist der Vertrag rechtlich nichtig. Diese Formvorschrift schützt Sie und Ihr Kind vor übereilten Entscheidungen bei großen Vermögenswerten.
Der Notar prüft die aktuellen Eigentumsverhältnisse im Grundbuch sehr genau. Er veranlasst eine Auflassungsvormerkung zur Sicherung des Anspruchs. Erst mit der finalen Eintragung im Register geht das Eigentum offiziell auf das Kind über.
Unterschätzen Sie nicht die anfallenden Kosten für Notar und Grundbuchamt. Die Gebühren berechnen sich nach dem aktuellen Verkehrswert der Immobilie. Sie sollten pauschal etwa zwei Prozent dieses Wertes für die Abwicklung einplanen.
Schenkung vs. Erbschaft: Warum Warten oft Geld kostet
Der finanzielle Vorteil einer lebzeitigen Übertragung gegenüber dem Erbe ist massiv. Die steuerlichen Freibeträge können Sie nämlich alle zehn Jahre voll ausschöpfen. Wer zu lange wartet, riskiert unnötig hohe Steuerlasten für die Nachkommen.
Durch die Schenkung erhält Ihr Kind sofort die volle Verfügungsgewalt über das Objekt. Eine oft komplizierte Erbengemeinschaft wird dadurch bereits im Vorfeld effektiv vermieden. Das Kind kann somit umgehend in Sanierungen oder notwendige Modernisierungen investieren.
Ein oft unterschätzter Punkt ist die Wertfestschreibung zum Zeitpunkt der Schenkung. Dieser Wert ist entscheidend für etwaige spätere Ausgleichsansprüche Dritter. Künftige Wertsteigerungen der Immobilie kommen dann ausschließlich dem bereits beschenkten Kind zugute.
Trotz der klaren finanziellen Vorzüge darf die familiäre Komponente nicht ignoriert werden, weshalb eine objektive Bewertung des Objekts zur Pflichtaufgabe wird.
Verkehrswertgutachten als Schutz vor Familienstreit
Eine professionelle Bewertung durch einen Sachverständigen ist für den Familienfrieden absolut notwendig. Ein Gutachten schafft objektive Fakten, die für alle Beteiligten nachvollziehbar sind. Es dient zudem als wichtige Beweissicherung gegenüber eventuellen Geschwistern.
Das Gutachten definiert die verlässliche Basis für faire Abfindungen oder Ausgleichszahlungen. Emotionale und oft verletzende Diskussionen werden so durch nackte Zahlen ersetzt. Transparenz ist in diesem sensiblen Prozess der wahre Schlüssel zum dauerhaften Frieden.
Zudem sichert ein zertifizierter Gutachter die Akzeptanz beim Finanzamt ab. So verhindern Sie, dass die Behörden den Immobilienwert willkürlich zu hoch ansetzen. Das Finanzamt erkennt fundierte Verkehrswertgutachten in der Regel ohne größere Rückfragen an.
Fiskalische Spielräume: Wie Sie den 400.000-Euro-Freibetrag optimal nutzen
Nach der rechtlichen Form ist die steuerliche Gestaltung der nächste entscheidende Schritt für eine effiziente Übertragung.
- 400.000 € Freibetrag pro Elternteil
- 800.000 € bei Schenkung durch beide
- 10 Jahre Frist zur Erneuerung
Die 15-Jahres-Regel und die Magie der Kettenschenkung
Das Gesetz sieht eine Zehnjahresfrist für die Nutzung der Freibeträge vor. Nach Ablauf dieser Dekade stehen Ihnen die 400.000 Euro erneut zur Verfügung. Eine frühzeitige Planung maximiert somit Ihren steuerfreien Transfer.
Nutzen Sie gezielte Strategien zur Einbindung beider Elternteile. Jeder Elternteil kann dem Kind den vollen Freibetrag schenken. So verdoppelt sich der steuerfreie Gesamtfreibetrag für Ihre Immobilie auf beachtliche 800.000 Euro.
Betrachten Sie auch die Kettenschenkung über den Ehegatten. Vermögen lässt sich oft steuerfrei zwischen Partnern verschieben. Danach erfolgt die gezielte Schenkung an das Kind zur optimalen Ausnutzung aller verfügbaren Spielräume.
Steuerklassen und Progression bei hohen Immobilienwerten
Die Steuersätze der Steuerklasse I sind für Sie maßgeblich. Diese attraktiven Konditionen gelten speziell für Kinder und Enkelkinder. Dennoch steigen die Sätze progressiv mit der Höhe des steuerpflichtigen Erwerbs an.
Überschreiten Sie die Freibeträge, drohen empfindliche finanzielle Folgen. Hohe Steuern gefährden oft direkt die Liquidität Ihres Kindes. Eine rechtzeitige, realistische Bewertung vermeidet böse Überraschungen beim Erhalt des endgültigen Steuerbescheids.
Denken Sie an die mögliche Stundung der Schenkungssteuer. Bei einer Eigennutzung der Immobilie durch das Kind sind erhebliche Erleichterungen möglich. Der Gesetzgeber möchte den Erhalt des Familienheims auf diese Weise aktiv fördern.
Bewertung von Lasten zur Minderung der Steuerlast
Der Abzug von Schulden und Hypotheken ist ein mächtiges Werkzeug. Bestehende Belastungen mindern den steuerrelevanten Wert Ihrer Schenkung massiv. Letztlich wird nur der reale Nettowert der Immobilie vom Finanzamt besteuert.
| Last / Art der Belastung | Steuerlicher Effekt | Beispielwert Abzug |
|---|---|---|
| Nießbrauch | Minderung durch Kapitalwert | 120.000 € |
| Wohnrecht | Wertminderung der Nutzung | 80.000 € |
| Hypothek | Direkter Abzug der Restschuld | 50.000 € |
| Pflegeverpflichtung | Abzug als Rentenlast | 30.000 € |
Berücksichtigen Sie unbedingt den Barwert von Rentenverpflichtungen. Monatliche Zahlungen an Sie als Eltern gelten rechtlich als klare Abzugsposten. Dies reduziert die fällige Schenkungssteuer für Ihr Kind in der Praxis erheblich.
Nießbrauch oder Wohnrecht? Strategien für Ihre persönliche Absicherung
Neben den Steuern spielt die eigene Absicherung der Eltern eine zentrale Rolle im Schenkungsvertrag, wenn Sie ein haus überschreiben an nur ein kind.
Der Nießbrauch als umfassendes Kontrollinstrument
Sie behalten beim Nießbrauch das volle Recht auf Eigennutzung oder die Vermietung. Sie bleiben damit die wirtschaftlichen Herren Ihres Hauses. Sämtliche Einnahmen aus einer Vermietung stehen Ihnen weiterhin persönlich zu.
Die steuerliche Bewertung des Nießbrauchs ist äußerst attraktiv für Sie. Der Kapitalwert sinkt zwar mit steigendem Alter der Schenkenden. Dennoch mindert dieser Vorbehalt den steuerpflichtigen Wert der Immobilie sofort und massiv.
Regeln Sie die Verteilung der Instandhaltungskosten im Vertrag unbedingt präzise. Üblicherweise tragen Sie als Eltern die gewöhnlichen Lasten der Immobilie selbst. Außergewöhnliche Reparaturen übernimmt oft das Kind als neuer Eigentümer.
Wohnungsrecht nach Paragraph 1093 BGB als Alternative
Das Wohnungsrecht beschränkt Sie rechtlich auf die reine Selbstnutzung des Objekts. Sie dürfen nur die im Vertrag genau bezeichneten Räume bewohnen. Eine Vermietung an fremde Dritte ist hierbei grundsätzlich ausgeschlossen.
Dieses Recht bietet Ihnen jedoch einen starken Schutz vor einer Kündigung. Das Wohnrecht wird als Belastung fest im Grundbuch eingetragen. Selbst bei einem späteren Verkauf bleibt Ihr Recht rechtssicher bestehen.
Verdeutlichen Sie sich den klaren Bewertungsunterschied zum umfassenden Nießbrauch. Das Wohnrecht hat in der Regel einen deutlich geringeren Kapitalwert. Dies beeinflusst die steuerliche Minderung der Schenkung entsprechend weniger.
Löschungserleichterte Rechte für den Erbfall
Diese besonderen Rechte sind strikt auf Ihre Lebenszeit befristet. Die Einträge erlöschen daher automatisch mit dem Tod der Eltern. Eine Vererbung dieser Rechte an Dritte ist gesetzlich nicht möglich.
Sie vereinfachen damit den Nachweis gegenüber dem zuständigen Grundbuchamt erheblich. Eine einfache Sterbeurkunde reicht zur endgültigen Löschung der Einträge aus. Dies spart Ihren Erben wertvolle Zeit und unnötige Kosten.
Klären Sie jedoch vorab die Auswirkungen auf die spätere Beleihbarkeit. Banken bewerten Immobilien mit eingetragenen Rechten oft deutlich kritischer. Ihr Kind hat dadurch weniger Spielraum für spätere Kreditaufnahmen.
Der Pflichtteilsfluch: Geschwister und Ansprüche rechtssicher handhaben
Die Absicherung der Eltern ist geklärt, doch nun rückt der Familienfrieden in Bezug auf die Geschwister in den Fokus.
Pflichtteilsergänzung und die schleichende Abschmelzung
Die Zehnjahres-Abschmelzungsregel mindert das finanzielle Risiko für das beschenkte Kind stetig. Jedes Jahr sinkt der Ergänzungsanspruch der Geschwister um exakt zehn Prozent. Nach Ablauf von zehn Jahren ist die Schenkung endlich pflichtteilsfest.
Die Abschmelzungsfrist beginnt nicht, wenn sich Eltern umfassende Rechte wie einen Nießbrauch vorbehalten. In solchen Fällen bleibt die Immobilie dauerhaft voll pflichtteilsrelevant für übergangene Geschwister.
Für die Berechnungsgrundlage wird der Immobilienwert fiktiv zum restlichen Nachlass addiert. Dieser Gesamtwert bestimmt letztlich die konkrete Höhe der Ergänzungsansprüche. Sachverständige müssen hierbei oft den Wert zu zwei Stichtagen ermitteln.
Notarieller Pflichtteilsverzicht gegen Abfindung
Eine einvernehmliche Lösung bietet enorme Vorteile und beendet potenzielle Erbstreitigkeiten sofort. Ein Verzicht schafft für alle Beteiligten absolute Rechtsklarheit. Geschwister erhalten im Gegenzug meist eine faire, sofortige Abfindung.
Ich betone ausdrücklich die Notwendigkeit der notariellen Form für dieses Dokument. Ein rein privater Verzicht ist rechtlich vollkommen wertlos. Nur die offizielle Beurkundung schützt das beschenkte Kind vor späteren Forderungen.
Bei den Ausgleichszahlungen existieren vielfältige Gestaltungsmöglichkeiten für Familien. Die Beträge können entweder sofort oder flexibel in Raten fließen. Oft nutzen Eltern ihr Privatvermögen, um diese Zahlungen direkt zu finanzieren.
Anrechnungsbestimmungen im Schenkungsvertrag
Sie sollten unbedingt eine ausdrückliche Anordnung der Anrechnung im Vertrag formulieren. Die Schenkung muss offiziell auf den Pflichtteil angerechnet werden. Dies reduziert die späteren Forderungen der Geschwister massiv und effektiv.
Es ist wichtig, den Unterschied zwischen Ausgleichung und Anrechnung genau zu verstehen. Während die Ausgleichung das gesetzliche Erbe betrifft, zielt die Anrechnung direkt auf den Pflichtteil ab. Beide Mechanismen folgen unterschiedlichen rechtlichen Logiken.
Sichern Sie sich durch schriftliche Bestätigungen aller Beteiligten rechtlich ab. Der Empfänger muss den Erhalt der Schenkung und die Anrechnungsbestimmung unterschreiben. Dieses Dokument dient als Ihr wichtigster Schutz bei Rechtsstreitigkeiten.
Notfallanker im Notarvertrag: Rückübertragungsrechte bei Krisen
Um das Familienvermögen auch in Krisenzeiten zu schützen, sind spezielle Rückfallklauseln im Vertrag unverzichtbar.
Eine Schenkung ohne Rückfalloption ist wie ein Flug ohne Fallschirm. Sie geben die Kontrolle ab, tragen aber das emotionale Risiko des Totalverlusts.
Schutz vor Insolvenz und Gläubigerzugriff
Verankern Sie Klauseln für den Fall der Vermögenslosigkeit. Bei einer Insolvenz des Kindes fällt das Haus zurück. Gläubiger können dann nicht auf die Immobilie zugreifen.
Erläutern Sie den Schutz des Familienheims. Die Rückübertragung verhindert eine drohende Zwangsversteigerung effektiv. Das Objekt bleibt so sicher im Besitz der Familie.
Klären Sie die grundbuchliche Absicherung durch Vormerkungen. Der Rückübertragungsanspruch muss im Register vorgemerkt werden. Dies gibt den Eltern die nötige rechtliche Sicherheit.
Scheidung des Kindes und die Gefahr des Zugewinnausgleichs
Regeln Sie die Rückforderung bei Ehescheidung genau. So wird verhindert, dass Schwiegerkinder Ansprüche erheben. Das Haus bleibt alleiniges Eigentum des eigenen Kindes.
Halten Sie die Immobilie aus dem Güterrecht heraus. Schenkungen zählen zwar zum Anfangsvermögen, Wertsteigerungen jedoch nicht. Eine Rückfallklausel löst dieses Problem komplett.
Stellen Sie den Werterhalt in der Kernfamilie sicher. Auch für den Fall des kinderlosen Todes ist Vorsorge wichtig. Das Vermögen fließt dann geordnet an die Eltern zurück.
Veräußerungs- und Belastungsverbote ohne Zustimmung
Sichern Sie die Mitsprache der Eltern bei Verkäufen. Das Kind darf das Haus nicht ohne Erlaubnis veräußern. Auch neue Hypotheken bedürfen der Zustimmung der Eltern.
Definieren Sie Strafklauseln bei Zuwiderhandlung gegen Verbote. Ein Verstoß kann die sofortige Rückforderung der Schenkung auslösen. Dies diszipliniert den Beschenkten im Umgang mit dem Eigentum.
Finden Sie die Balance zwischen Freiheit und Sicherheit. Zu strenge Regeln können das Kind unnötig einschränken. Besprechen Sie faire Grenzen bereits vor dem Notartermin.
Wenn Ihr Kind Insolvenz anmeldet oder eine Scheidung droht, greift die Rückübertragungsklausel sofort. Die Immobilie entzieht sich dem Zugriff Dritter und kehrt in Ihr Eigentum zurück.
Kampf gegen die Zehnjahresfrist: Schutz vor dem Zugriff des Sozialamts
Abschließend müssen die Risiken einer späteren Pflegebedürftigkeit und der Zugriff der Sozialbehörden betrachtet werden.
Rückforderung wegen Verarmung des Schenkers
Das Sozialamt kann eine Schenkung bei Verarmung des Schenkers gnadenlos zurückfordern. Dies geschieht oft, wenn die eigene Rente die hohen Pflegekosten nicht deckt. Der Staat greift dann auf das verschenkte Vermögen zu.
Behörden prüfen sämtliche Schenkungen der letzten zehn Jahre extrem genau. Das Kind gerät dadurch unter massiven Druck und muss häufig für die Pflegekosten aufkommen. Eine finanzielle Überprüfung der Leistungsfähigkeit ist in solchen Fällen unausweichlich.
Erst nach Ablauf von zehn Jahren ist die Immobilie wirklich sicher. Bis zu dieser kritischen Grenze bleibt das Haus ein potenzielles Zugriffsobjekt für Ämter. Zeit ist hier der entscheidende Faktor für den Vermögensschutz.
Instandhaltungspflichten und laufende Kosten
Regeln Sie die Zuweisung sämtlicher Nebenkosten unbedingt vertraglich. Wer übernimmt die Grundsteuer, die Versicherungen oder tägliche Reparaturen? Klare Absprachen verhindern spätere finanzielle Überraschungen und unnötige Streitigkeiten zwischen den Generationen.
Vermeiden Sie eine finanzielle Überforderung des Kindes durch das Haus. Hohe laufende Lasten können die Schenkung schnell zu einer echten Belastung machen. Prüfen Sie die Tragfähigkeit der Kosten daher vorab sehr genau.
Übernommene Instandhaltungspflichten mindern den steuerlichen Wert der Zuwendung erheblich. Dies kann bei der Berechnung der Schenkungssteuer für Sie äußerst vorteilhaft sein. In der Praxis reduziert eine geschickte Lastenverteilung die fiskalische Belastung spürbar.
Checkliste für den Notartermin und die Vorbereitung
Für den Termin beim Notar benötigen Sie zwingend folgende Unterlagen:
- Aktueller Grundbuchauszug
- Gültiger Energieausweis
- Amtliche Flurkarte
- Brandversicherungsurkunde
- Personalausweise aller Beteiligten
Stellen Sie vorab einen detaillierten Fragenkatalog für den Juristen zusammen. Fragen Sie gezielt nach Rückfallklauseln und den aktuellen steuerlichen Freibeträgen. Klären Sie zudem die genaue Ausgestaltung des Nießbrauchs rechtzeitig ab.
Transparenz ist das beste Mittel gegen künftige Erbstreitigkeiten in der Familie. Sprechen Sie offen mit allen Kindern über Ihre Pläne zur Hausübertragung. Klare Kommunikation verhindert, dass sich Geschwister später ungerecht behandelt fühlen oder klagen.
Durch das frühzeitige Haus überschreiben an nur ein Kind sichern Sie Ihr Vermögen effizient ab und nutzen steuerliche Freibeträge von 400.000 Euro optimal aus. Handeln Sie jetzt, um die zehnjährige Abschmelzungsfrist zu starten und künftige Pflichtteilsansprüche rechtssicher zu minimieren. Ein notarieller Vertrag mit Nießbrauch schützt Ihren Lebensabend und garantiert dauerhaften Familienfrieden.